Noticia Justicia España Comunidad de Madrid

Anticorrupción pide a Calama un informe fiscal sobre Zapatero y sus hijas entre 2020 y 2025

La fiscal Elena Lorente solicita a la ONIF un análisis patrimonial y de cuentas del expresidente y de Laura y Alba Rodríguez Espinosa en el marco del caso Plus Ultra

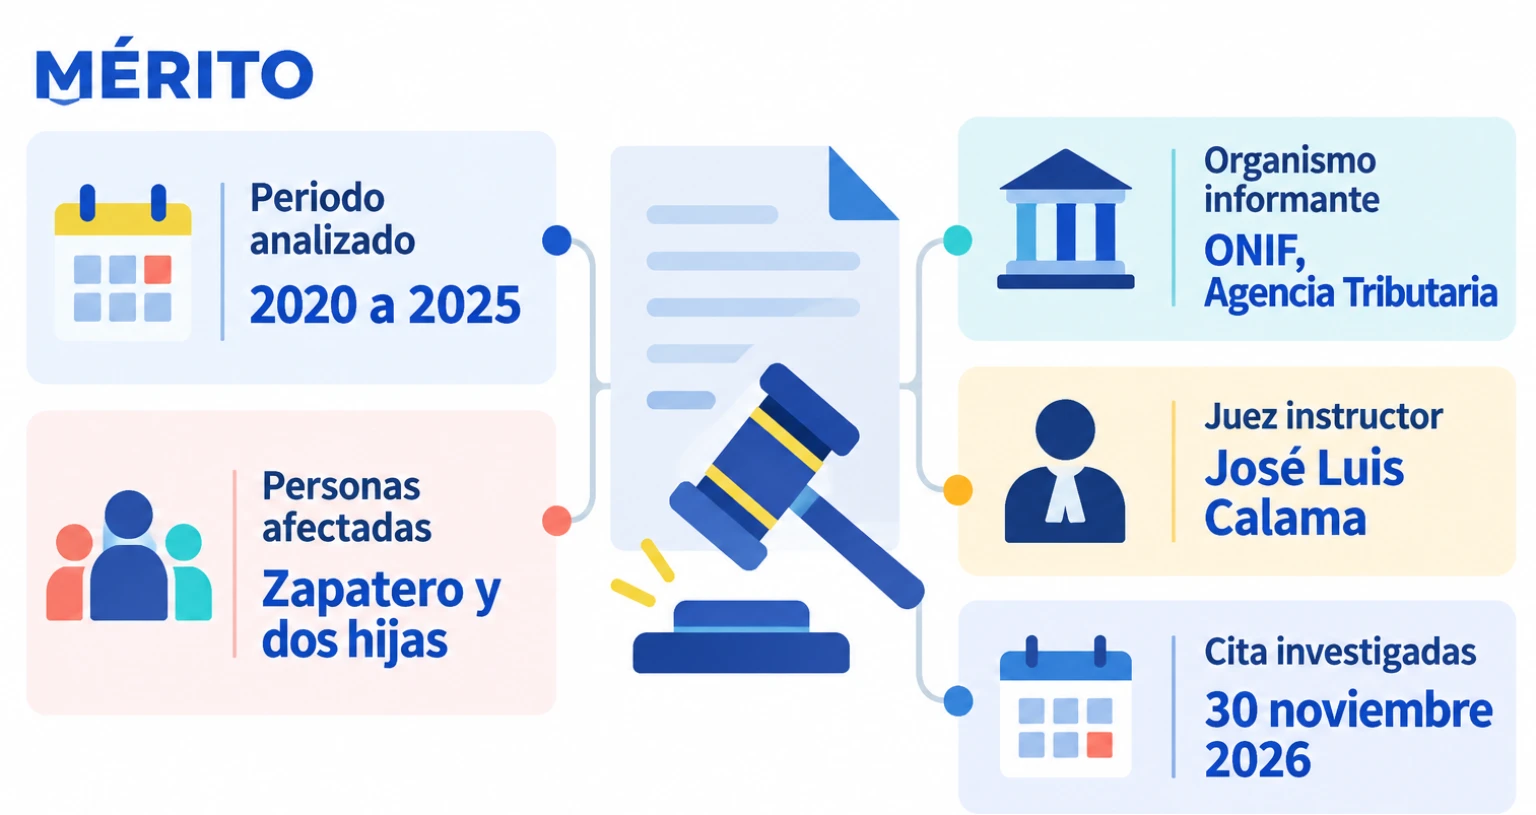
La Fiscalía Anticorrupción ha pedido al juez de la Audiencia Nacional José Luis Calama que encargue a la Oficina Nacional de Investigación del Fraude (ONIF), dependiente de la Agencia Tributaria, un informe fiscal y tributario sobre José Luis Rodríguez Zapatero y sus hijas Laura y Alba Rodríguez Espinosa referido a los ejercicios 2020-2025. La petición, formulada por la fiscal Elena Lorente, detalla el alcance del estudio: declaraciones presentadas, ingresos y pagos, identificación de pagadores y destinatarios de fondos, bienes en el extranjero, operativa de cuentas nacionales y extranjeras, compraventa de activos financieros, operaciones en efectivo y deudas. El juez ya acordó en julio el estudio de cuentas bancarias del expresidente, y en septiembre confirmó su decisión de investigarlas.

La Fiscalía pide a la ONIF un análisis patrimonial completo
La Fiscalía Anticorrupción ha reclamado al juez de la Audiencia Nacional José Luis Calama que solicite a la Oficina Nacional de Investigación del Fraude (ONIF), dependiente de la Agencia Tributaria, un informe de naturaleza fiscal y tributaria sobre el expresidente del Gobierno José Luis Rodríguez Zapatero y sus hijas Laura y Alba Rodríguez Espinosa. El documento, según el escrito de la fiscal Elena Lorente, abarcaría los ejercicios comprendidos entre 2020 y 2025.

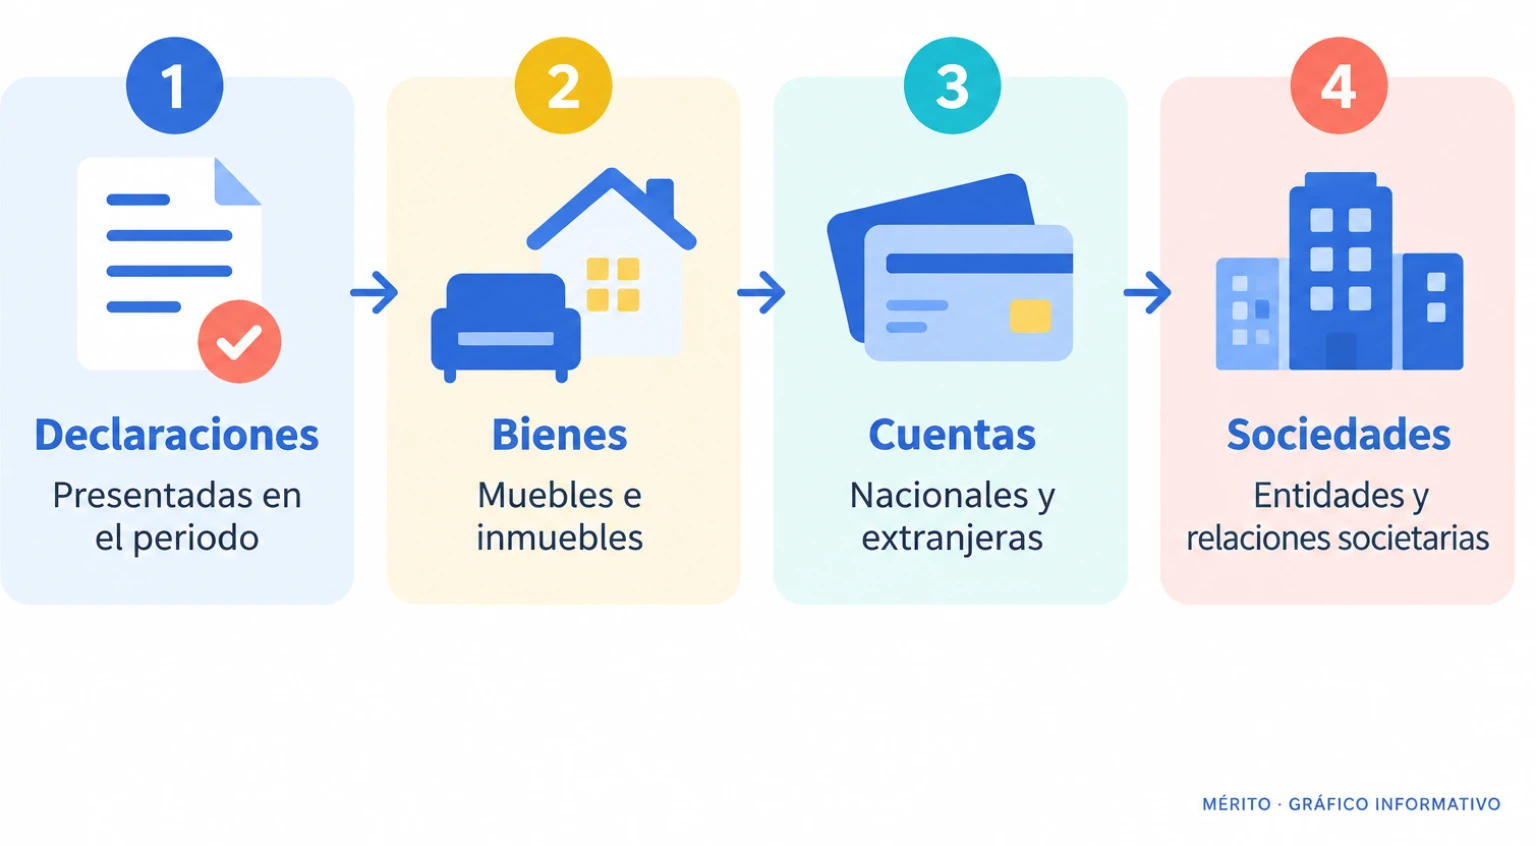
El informe debería incluir, según la petición, las declaraciones tributarias presentadas, la información sobre ingresos y pagos y la identificación de los principales pagadores y destinatarios de fondos. Anticorrupción también solicita el análisis de bienes muebles e inmuebles, derechos situados en el extranjero, cuentas bancarias en las que figuren como titulares, autorizados o representantes, operaciones de compraventa de activos financieros, operaciones con cheque y en efectivo y posibles deudas. La petición se extiende a las relaciones societarias y a las entidades sin personalidad jurídica vinculadas a los tres, con un análisis patrimonial completo de las mismas.

El escrito se enmarca en la instrucción del caso Plus Ultra y se apoya en diligencias anteriores. Según la fiscal, un auto de 29 de julio de 2026 ya acordó el estudio de cuentas bancarias vinculadas al investigado Rodríguez Zapatero a raíz de un informe de la UDEF-BBCA. En un auto de 7 de septiembre, el juez Calama confirmó su decisión de investigar esas cuentas y apreció una contradicción en el intento de frenar la investigación después de que el expresidente, en su declaración judicial, expresara su autorización para examinarlas.

Cronología de la causa y citaciones acordadas
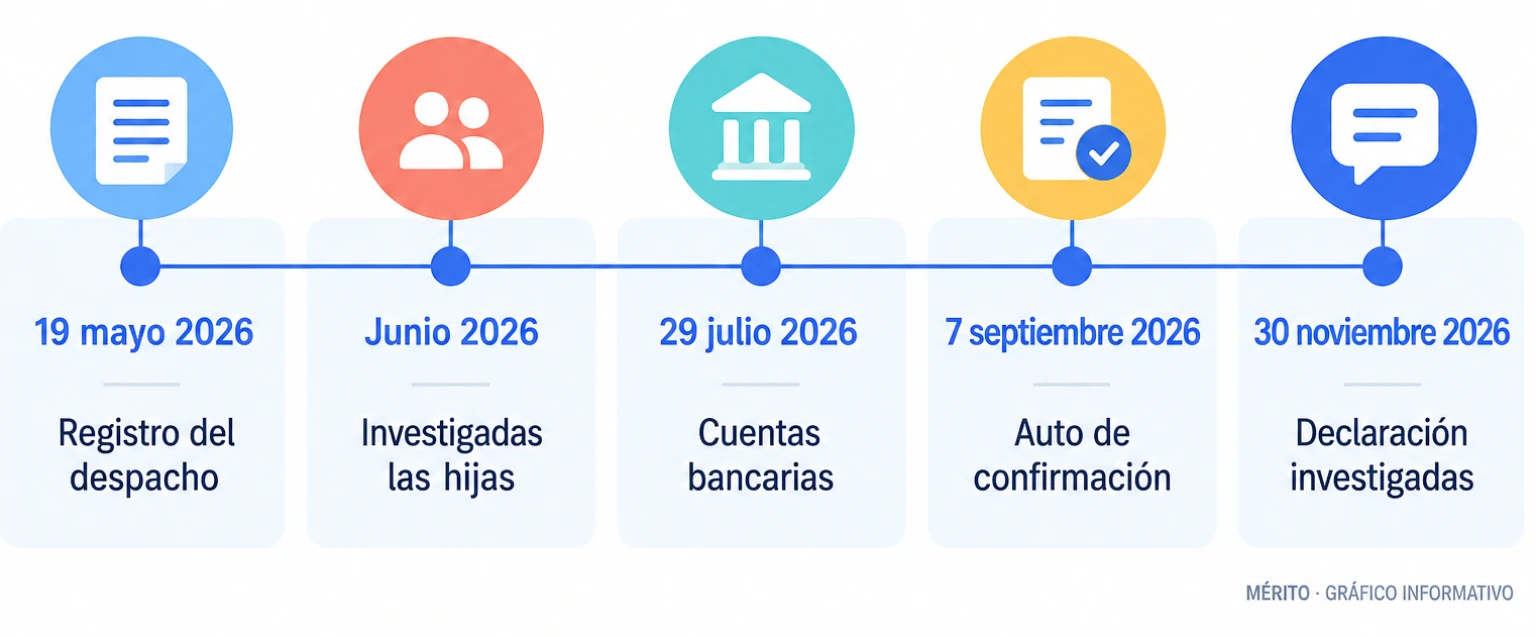
El juez José Luis Calama ya declaró en un auto de junio de 2026 la condición de investigadas de las hijas del expresidente, Laura y Alba Rodríguez Espinosa, porque su empresa, What the Fav, recibió fondos bajo sospecha por trabajos de marketing que la UDEF ha puesto en duda. El instructor consideró que citarlas en calidad de testigos podría lesionar sus derechos si en el futuro se les atribuyera participación o responsabilidad en los hechos, por lo que optó por darles acceso al sumario con defensa letrada.

El instructor ha fijado ahora para el 30 de noviembre de 2026 la declaración como investigadas de las hijas de Zapatero. Además, ha citado como testigos para el 19 de noviembre a José Ángel Partearroyo, exdirector de Participadas de SEPI, y a Félix Martín, exdirector financiero de Plus Ultra. También ha acordado un informe pericial gemológico y joyero a la joyería Yanes sobre las piezas incautadas en el registro del despacho del expresidente el pasado 19 de mayo, y ha dado tres días a la defensa para aportar documentación sobre las joyas.

En el mismo escrito en el que Anticorrupción pide el informe fiscal, la fiscalía solicita que se requiera a Plus Ultra y a sus exdirectivos Julio Martínez Sola y Roberto Roselli la aportación de las cuentas bancarias y financieras de la sociedad y sus filiales en Andcapital Bank (Puerto Rico), Commonwealth Bank Trust (Isla de Dominica), Compass Bank and Trust (Isla de Dominica) y Panacorp Casa de Valores SA (Panamá), con identificación de titulares, representantes y beneficiarios efectivos y todos los movimientos desde el 1 de enero de 2017. El Ministerio Público también ha pedido la declaración como investigada de Gertrudis Alcázar, secretaria de Zapatero, que el juez todavía no ha acordado.

Indicios invocados por la fiscalía y contexto del caso

La fiscal Lorente fundamenta su petición en la existencia, según su escrito, de indicios sobre Zapatero y sus hijas derivados del cobro de presuntas comisiones por la influencia ejercida en la concesión de una ayuda pública de 53 millones de euros a la aerolínea Plus Ultra. El documento también alude al Informe de la UDEF-BBCA de 22 de junio de 2026 sobre dinámicas de intermediación e influencias orientadas a facilitar los intereses del Grupo Gloria en Bolivia. Estos extremos se recogen como atribución al escrito de la fiscal y no como hechos acreditados.

La petición de informe a la ONIF forma parte del conjunto de diligencias en curso en la causa que investiga la ayuda pública a Plus Ultra. El juez Calama, según recoge el auto del 7 de septiembre, mantiene abierta la investigación sobre las cuentas bancarias del expresidente. El instructor apreció una contradicción entre la autorización que Zapatero expresó verbalmente en su declaración judicial del pasado mes de mayo y la oposición posterior de su defensa al auto de solicitud de cuentas, un punto que la fiscal también destaca en su escrito.

La Fiscalía Anticorrupción no ha acusado formalmente a ninguno de los afectados por los hechos investigados. La solicitud del informe responde a la necesidad de completar el análisis patrimonial y fiscal de los tres investigados dentro del plazo temporal fijado entre 2020 y 2025. Todas las diligencias descritas se encuentran en fase de instrucción.

Para comprender mejor

Seguir leyendo

Una selección de recursos externos para ampliar el contexto, entender los conceptos y seguir aprendiendo más allá de esta noticia.

Comprender la estructura del Departamento de Inspección Financiera y Tributaria y el papel especializado de la ONIF en la lucha contra el fraude fiscal complejo.sede.agenciatributaria.gob.es

Agencia Tributaria: El Departamento de Inspección en la Agencia Tributaria

Página oficial de la Agencia Tributaria que explica cómo se organiza el Departamento de Inspección y sitúa a la ONIF como unidad especializada en tramas de fraude. Aporta el marco institucional necesario para entender qué es la ONIF y qué tipo de investigaciones realiza, sin narrar el caso concreto.

Conocer la naturaleza, competencias y organización de la Fiscalía Anticorrupción como fiscalía especial del Ministerio Fiscal español.es.wikipedia.org

Fiscalía Anticorrupción - Wikipedia, la enciclopedia libre

Entrada enciclopédica que describe qué es la Fiscalía Especial contra la Corrupción y la Criminalidad Organizada, sus competencias nacionales y su plantilla. Permite entender quién es el órgano que solicita el informe y en qué marco jurídico actúa.

Entender la organización y el funcionamiento de la Audiencia Nacional, incluidas las funciones de los Juzgados Centrales de Instrucción.poderjudicial.es

Cómo funciona la AN | CGPJ | Poder Judicial | Audiencia Nacional | Portal de Transparencia | Información institucional

Página oficial del CGPJ que explica cómo funciona la Audiencia Nacional y sus órganos, regulados en la Ley Orgánica del Poder Judicial. Ayuda a situar al juez instructor y sus competencias dentro del sistema judicial español.

Situar histórica y jurídicamente la Audiencia Nacional, su creación y sus funciones como órgano judicial ordinario especializado.es.wikipedia.org

Audiencia Nacional - Wikipedia, la enciclopedia libre

Entrada enciclopédica que ofrece contexto histórico e institucional sobre la Audiencia Nacional, desde su creación por Real Decreto-ley 1/977 hasta su consideración como tribunal ordinario. Complementa la ficha oficial con perspectiva histórica.

Identificar las funciones legales de la Agencia Estatal de Administración Tributaria y su ámbito competencial en la aplicación del sistema tributario.sede.agenciatributaria.gob.es

Agencia Tributaria: Estructura y funciones

Página oficial de transparencia que define qué es la AEAT, cuándo se creó y qué competencias tiene sobre el sistema tributario estatal y aduanero. Proporciona el marco institucional de la organización de la que depende la ONIF.

Enlaces localizados con Brave Search y seleccionados por su utilidad educativa. No forman parte de las fuentes empleadas para redactar esta pieza.

Datos relacionados

El contexto, en cifras oficiales

Observaciones vigentes vinculadas a los territorios o entidades de esta noticia.

Salud pública

Sistema de vigilancia de la mortalidad diaria MoMo

Panel oficial disponible con mortalidad observada, estimada y excesos atribuibles a temperatura por territorio, sexo y edad.

Calidad del aire y polen

Calidad del aire en San Agustín

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Can Misses

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Pous

2,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Port De Mao

2,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Mahón

2,00 categoría ICA
Explorar todos los datos y servicios →

Transparencia editorial

Integridad de esta pieza

Estos resultados corresponden exactamente a la versión publicada. Si cambia el contenido o alguna fuente, dejan de ser válidos y deben calcularse de nuevo.

Cómo funcionan los controles

Veracidad

No disponible

Comprueba que la pieza tenga fuentes declaradas y verificadas, que el nivel de evidencia se presente correctamente y que el desarrollo sea suficiente para sostener sus afirmaciones.

No consta un análisis compatible con la huella de esta versión.

Ausencia de sesgo

No disponible

Busca lenguaje emocional, descalificaciones, generalizaciones absolutas y una voz editorial impropia de una noticia. También comprueba atribuciones y pluralidad de fuentes cuando la materia es sensible.

No consta un análisis compatible con la huella de esta versión.

Ausencia de clickbait

No disponible

Evalúa si el titular cuenta el hecho principal sin ocultarlo para provocar curiosidad, sin promesas exageradas y sin recursos tipográficos engañosos.

No consta un análisis compatible con la huella de esta versión.

Coherencia editorial

No disponible

Contrasta titular, subtítulo, resumen y cuerpo para detectar contradicciones, cifras sin respaldo o un alcance mayor del que permite la información disponible.

No consta un análisis compatible con la huella de esta versión.

Plagio y originalidad

No disponible

Compara la prosa con los extractos de las fuentes utilizadas y con hasta 250 publicaciones recientes de Mérito para detectar copia extensa o una reescritura demasiado cercana.

No consta un análisis compatible con la huella de esta versión.

Conflictos de interés

No disponible

Analiza posibles relaciones entre la autoría, el medio y las fuentes, así como patrocinio, lenguaje promocional o dependencia exclusiva de comunicados de prensa.

No consta un análisis compatible con la huella de esta versión.

La puntuación es un indicador de control, no una probabilidad de verdad. Consulta también nuestra metodología editorial.