Noticia Justicia España Comunidad de Madrid

Anticorrupción cita como investigadas a las hijas de Zapatero por el cobro de supuestas comisiones en el caso Plus Ultra

La Fiscalía señala 'indicios' sobre el expresidente y sus hijas y pide a la ONIF un análisis patrimonial de 2020 a 2025

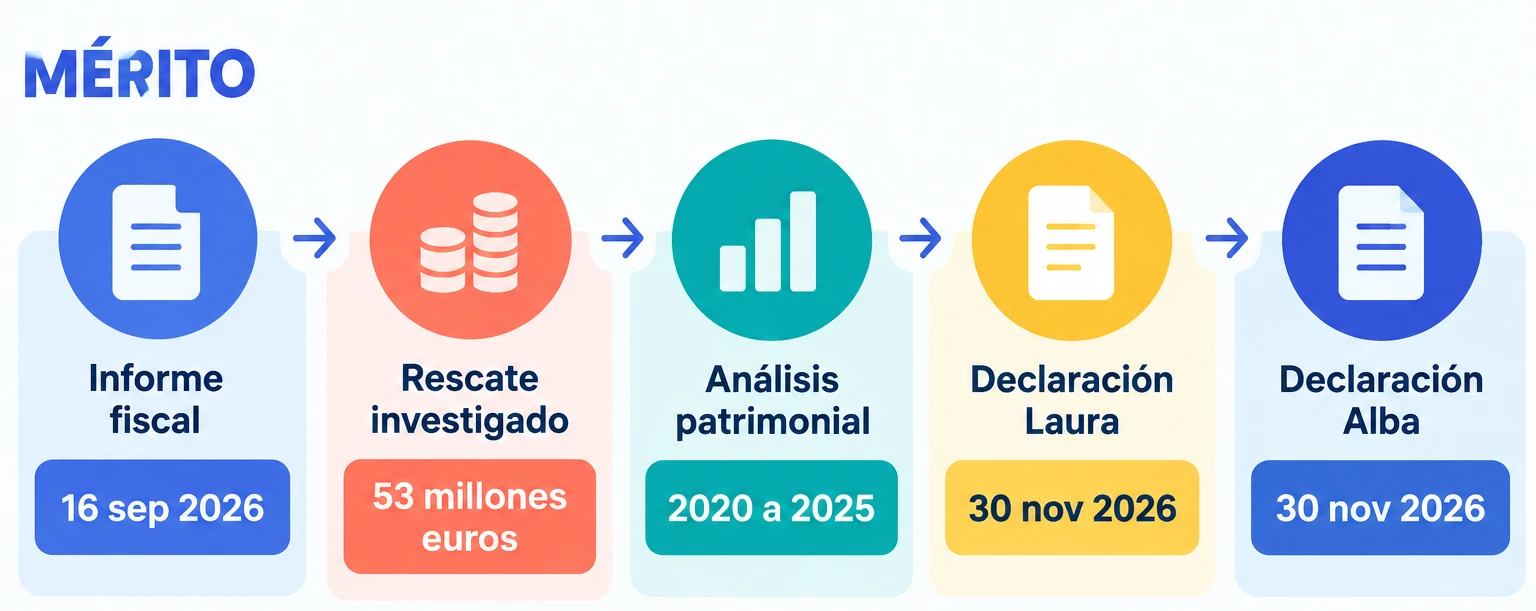
La Fiscalía Anticorrupción ha solicitado al juez de la Audiencia Nacional José Luis Calama que fije la comparecencia de Laura y Alba Rodríguez Espinosa como investigadas por el cobro de presuntas comisiones vinculadas al rescate público de Plus Ultra. En un informe fechado el 16 de septiembre de 2026, el Ministerio Público aprecia 'indicios' sobre el expresidente José Luis Rodríguez Zapatero y sus dos hijas en relación con pagos por supuestas influencias para la concesión de 53 millones de euros a la aerolínea en marzo de 2021. Las declaraciones se celebrarán el próximo 30 de noviembre.

La Fiscalía señala a Zapatero y a sus hijas
La Fiscalía Anticorrupción ha dado un paso decisivo en el caso Plus Ultra al señalar directamente a José Luis Rodríguez Zapatero y a sus dos hijas, Laura y Alba Rodríguez Espinosa, en relación con el cobro de presuntas comisiones. En un informe fechado el 16 de septiembre de 2026, el Ministerio Público sostiene que existen «indicios» sobre los tres en el marco de las gestiones para conseguir el rescate público de la aerolínea. El documento, al que ha tenido acceso este periódico, menciona por primera vez a las hermanas no solo como administradoras de una sociedad investigada, sino personalmente por su posible participación en los pagos.

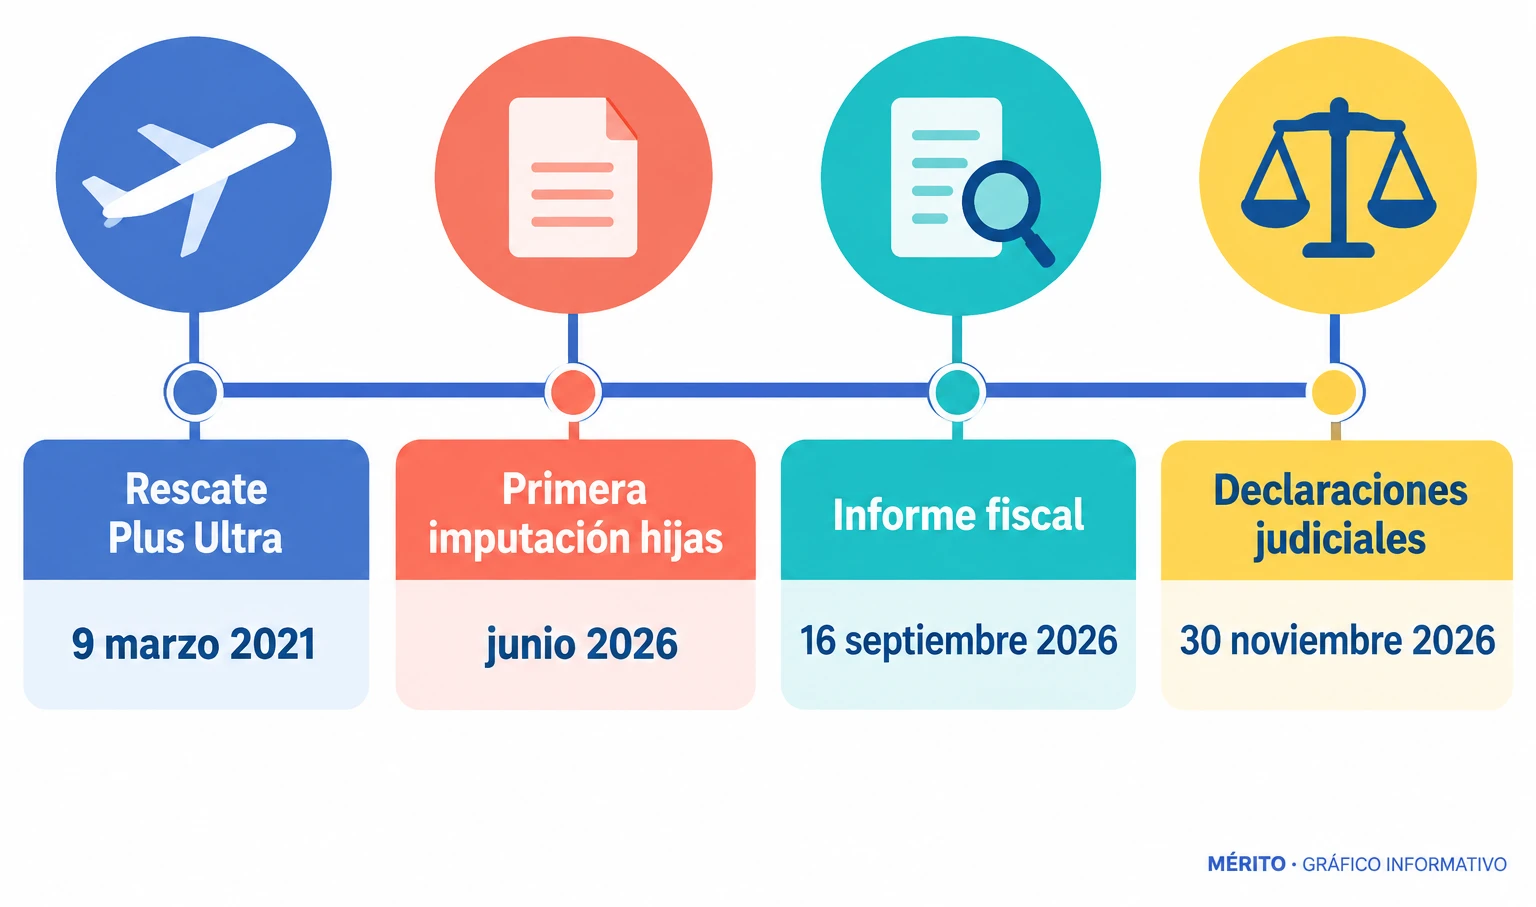
El informe se refiere concretamente al cobro de presuntas comisiones a través de Análisis Relevante SL, en pago por la influencia ejercida para la concesión de una ayuda pública de 53 millones de euros a Plus Ultra el 9 de marzo de 2021. Este avance sitúa a los investigados en el centro de la instrucción, que hasta ahora se centraba en el entramado societario y en el papel de la empresa de las hermanas como receptora de fondos.

Citación judicial y análisis patrimonial
El escrito de Anticorrupción ha sido el detonante para que el juez de la Audiencia Nacional José Luis Calama haya fijado las comparecencias de las dos hijas del expresidente. Laura Rodríguez Espinosa deberá declarar como investigada el próximo 30 de noviembre a las nueve de la mañana, mientras que su hermana Alba lo hará ese mismo día a las doce. Ambas llevaban formalmente investigadas desde junio, pero hasta ahora el magistrado no había señalado sus interrogatorios.

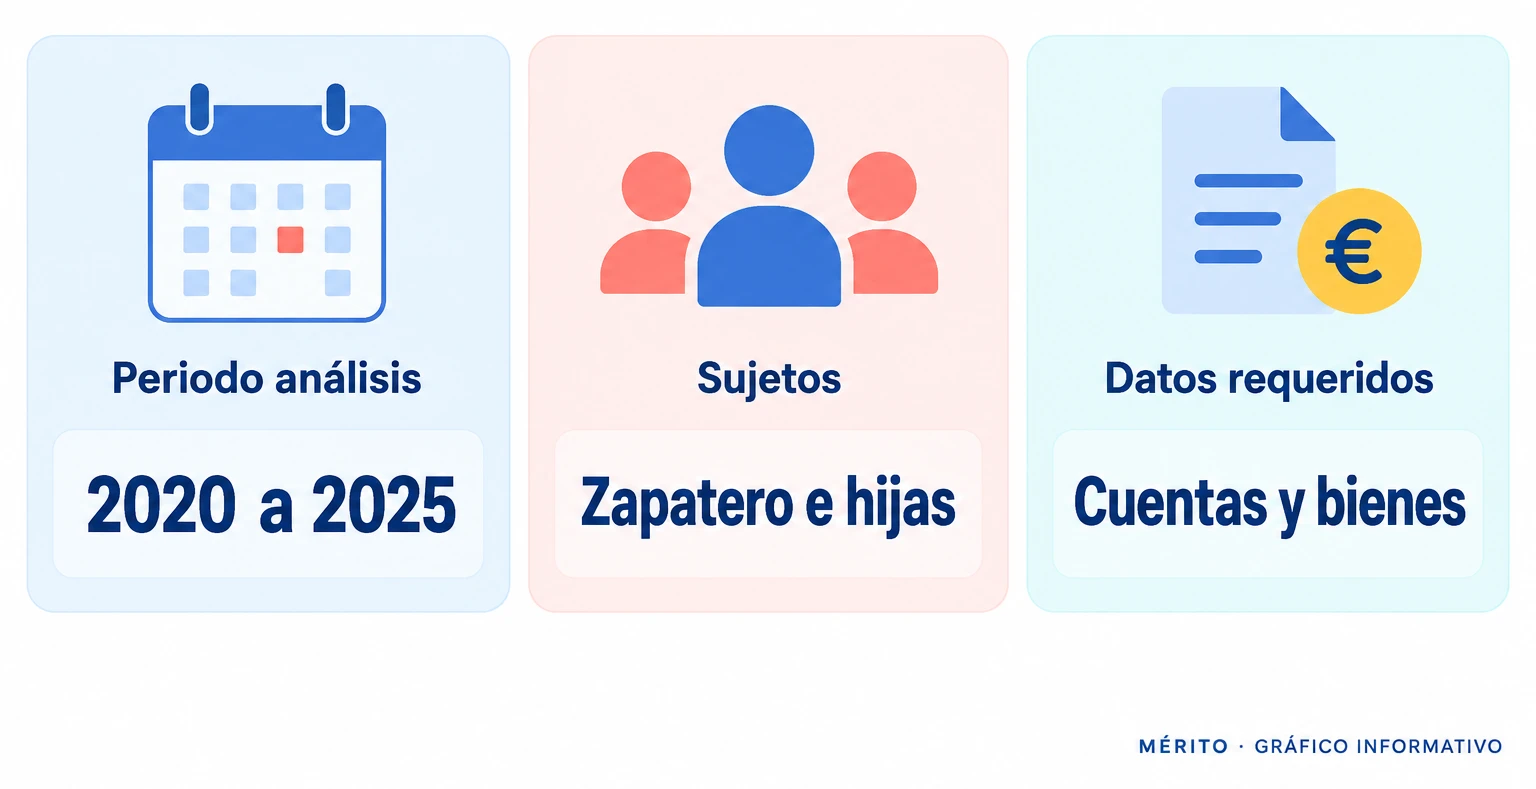
La Fiscalía también ha reclamado un análisis patrimonial mucho más profundo. Solicita a la Oficina Nacional de Investigación del Fraude (ONIF) que elabore un informe fiscal y tributario sobre Zapatero y sus dos hijas que abarque los ejercicios comprendidos entre 2020 y 2025. El objetivo es reconstruir su actividad económica durante esos seis años, incluyendo ingresos, pagos, operaciones de tráfico exterior y movimientos entre cuentas extranjeras y españolas.

El papel de las sociedades en la investigación

Hasta ahora, la situación procesal de Laura y Alba Rodríguez Espinosa estaba vinculada a su condición de administradoras de Whathefav SL, la sociedad de comunicación y diseño que ambas gestionan. La investigación considera que esta empresa pudo funcionar como una de las piezas utilizadas para recibir y redistribuir dinero dentro del entramado empresarial examinado por la UDEF. El nuevo informe de Anticorrupción amplía la sospecha al señalar que las hermanas podrían haber recibido personalmente pagos por las supuestas influencias.

La documentación incorporada a la causa cifra en más de 200.000 euros el dinero recibido por Whathefav desde Análisis Relevante, la consultora controlada formalmente por Julio Martínez Martínez, 'Julito', señalado como presunto testaferro del expresidente socialista. La investigación ha seguido el recorrido de estos fondos desde la sociedad hasta sus administradoras, aunque el juez ha sido prudente al delimitar la responsabilidad personal de las hermanas, recordando que su condición de investigadas no supone que exista ya un cuadro probatorio cerrado sobre su participación.

Para comprender mejor

Seguir leyendo

Una selección de recursos externos para ampliar el contexto, entender los conceptos y seguir aprendiendo más allá de esta noticia.

Comprender qué es la Fiscalía Anticorrupción, su naturaleza como fiscalía especial, sus competencias y su estructura organizativa.es.wikipedia.org

Fiscalía Anticorrupción - Wikipedia, la enciclopedia libre

La página describe la Fiscalía Especial contra la Corrupción y la Criminalidad Organizada: su carácter de fiscalía especial del Ministerio Fiscal, sus competencias en delitos económicos y corrupción, y su organización (fiscales delegados, plantilla). Esto aporta el marco institucional necesario para entender quién investiga y con qué potestades, sin relatar el caso concreto.

Entender la organización y competencias de la Audiencia Nacional y de sus juzgados centrales de instrucción según la Ley Orgánica del Poder Judicial.poderjudicial.es

Cómo funciona la AN | CGPJ | Poder Judicial | Audiencia Nacional | Portal de Transparencia | Información institucional

Es una ficha institucional del CGPJ que explica cómo funciona la Audiencia Nacional: sus salas, los juzgados centrales de instrucción y su regulación en la LOPJ. Permite comprender por qué un juzgado central de instrucción es competente para instruir causas como la del caso Plus Ultra, aportando contexto jurídico estable.

Conocer qué es la Oficina Nacional de Investigación del Fraude (ONIF) y su función dentro del Departamento de Inspección de la Agencia Tributaria.sede.agenciatributaria.gob.es

Agencia Tributaria: El Departamento de Inspección en la Agencia Tributaria

Es una página oficial de la Agencia Tributaria que explica la estructura del Departamento de Inspección Financiera y Tributaria y describe a la ONIF como oficina especializada en fraude complejo. Ayuda a entender qué tipo de análisis fiscal y patrimonial puede realizar la ONIF cuando se le solicita, un aspecto clave del artículo.

Situar histórica y jurídicamente la Audiencia Nacional: origen, creación y carácter de tribunal ordinario.es.wikipedia.org

Audiencia Nacional - Wikipedia, la enciclopedia libre

La entrada ofrece el recorrido histórico de la Audiencia Nacional, desde su creación por el Real Decreto-ley 1/977 hasta su consideración como órgano judicial ordinario por la Comisión Europea de Derechos Humanos. Complementa la ficha institucional con perspectiva histórica y refuerza la comprensión del marco judicial donde se instruye la causa.

Enlaces localizados con Brave Search y seleccionados por su utilidad educativa. No forman parte de las fuentes empleadas para redactar esta pieza.

Datos relacionados

El contexto, en cifras oficiales

Observaciones vigentes vinculadas a los territorios o entidades de esta noticia.

Calidad del aire y polen

Calidad del aire en San Agustín

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Can Misses

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Pous

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Port De Mao

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Mahón

0,00 categoría ICA
Calidad del aire y polen

Calidad del aire en Sant Antoni De Portmany

0,00 categoría ICA
Explorar todos los datos y servicios →

Transparencia editorial

Integridad de esta pieza

Estos resultados corresponden exactamente a la versión publicada. Si cambia el contenido o alguna fuente, dejan de ser válidos y deben calcularse de nuevo.

Cómo funcionan los controles

Veracidad

No disponible

Comprueba que la pieza tenga fuentes declaradas y verificadas, que el nivel de evidencia se presente correctamente y que el desarrollo sea suficiente para sostener sus afirmaciones.

No consta un análisis compatible con la huella de esta versión.

Ausencia de sesgo

No disponible

Busca lenguaje emocional, descalificaciones, generalizaciones absolutas y una voz editorial impropia de una noticia. También comprueba atribuciones y pluralidad de fuentes cuando la materia es sensible.

No consta un análisis compatible con la huella de esta versión.

Ausencia de clickbait

No disponible

Evalúa si el titular cuenta el hecho principal sin ocultarlo para provocar curiosidad, sin promesas exageradas y sin recursos tipográficos engañosos.

No consta un análisis compatible con la huella de esta versión.

Coherencia editorial

No disponible

Contrasta titular, subtítulo, resumen y cuerpo para detectar contradicciones, cifras sin respaldo o un alcance mayor del que permite la información disponible.

No consta un análisis compatible con la huella de esta versión.

Plagio y originalidad

No disponible

Compara la prosa con los extractos de las fuentes utilizadas y con hasta 250 publicaciones recientes de Mérito para detectar copia extensa o una reescritura demasiado cercana.

No consta un análisis compatible con la huella de esta versión.

Conflictos de interés

No disponible

Analiza posibles relaciones entre la autoría, el medio y las fuentes, así como patrocinio, lenguaje promocional o dependencia exclusiva de comunicados de prensa.

No consta un análisis compatible con la huella de esta versión.

La puntuación es un indicador de control, no una probabilidad de verdad. Consulta también nuestra metodología editorial.