Producción solar fotovoltaica y producción eólica
En la semana del 9 de noviembre, la producción solar fotovoltaica disminuyó en los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor descenso, del 51%, seguido de España, con una caída del 41%. En Francia, la producción bajó un 28%, mientras que Italia y Alemania registraron descensos del 21% y el 13%, respectivamente. Así, los mercados analizados acumularon dos semanas consecutivas de caídas.
Pese a los descensos semanales, Alemania y Francia registraron la tercera producción solar fotovoltaica diaria más alta de su historia para un día de noviembre. Alemania alcanzó 163 GWh el 14 de noviembre y Francia, 76 GWh el 13 de noviembre.
Para la semana del 16 de noviembre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos en los mercados italiano y español. En cambio, la producción solar fotovoltaica disminuirá en el mercado alemán.
En la segunda semana de noviembre, la producción eólica aumentó en los principales mercados eléctricos europeos respecto a la semana anterior. España registró el mayor incremento, del 136%, seguida de Portugal e Italia, con subidas del 82% y el 81%, respectivamente. En Alemania, la producción eólica creció un 36%, mientras que Francia registró el menor aumento, del 33%. España y Portugal encadenaron dos semanas de aumentos, mientras que Alemania, Francia e Italia pusieron fin a dos semanas consecutivas de descensos.
Para la semana del 16 de noviembre, las previsiones de producción eólica de AleaSoft Energy Forecasting apuntan a aumentos en los mercados alemán, francés, italiano y español. En cambio, la producción eólica disminuirá en el mercado portugués.
Demanda eléctrica
En la semana del 9 de noviembre, la demanda eléctrica aumentó en la mayoría de los principales mercados eléctricos europeos respecto a la semana anterior. Gran Bretaña registró el mayor incremento, del 4,5%, seguida de Portugal, con una subida del 1,8%. En Alemania, España y Bélgica, la demanda creció un 1,4%, un 1,3% y un 1,2%, respectivamente, mientras que Italia registró el menor aumento, del 0,9%. Francia fue la excepción, con un descenso del 4,9% en una semana marcada por el festivo nacional del 11 de noviembre, Día del Armisticio, que también pudo moderar el crecimiento de la demanda en Bélgica.
Durante la semana, las temperaturas medias aumentaron en España, Portugal, Italia y Francia respecto a la semana anterior. Los incrementos oscilaron entre los 3,0 °C de España y los 1,6 °C de Francia. En cambio, las temperaturas descendieron en Gran Bretaña, Bélgica y Alemania, con caídas de 2,7 °C, 1,6 °C y 1,5 °C, respectivamente.
Para la semana del 16 de noviembre, las previsiones de demanda de AleaSoft Energy Forecasting indican aumentos en los mercados portugués, británico y español. Por el contrario, la demanda disminuirá en los mercados francés, italiano, alemán y belga.
Mercados eléctricos europeos
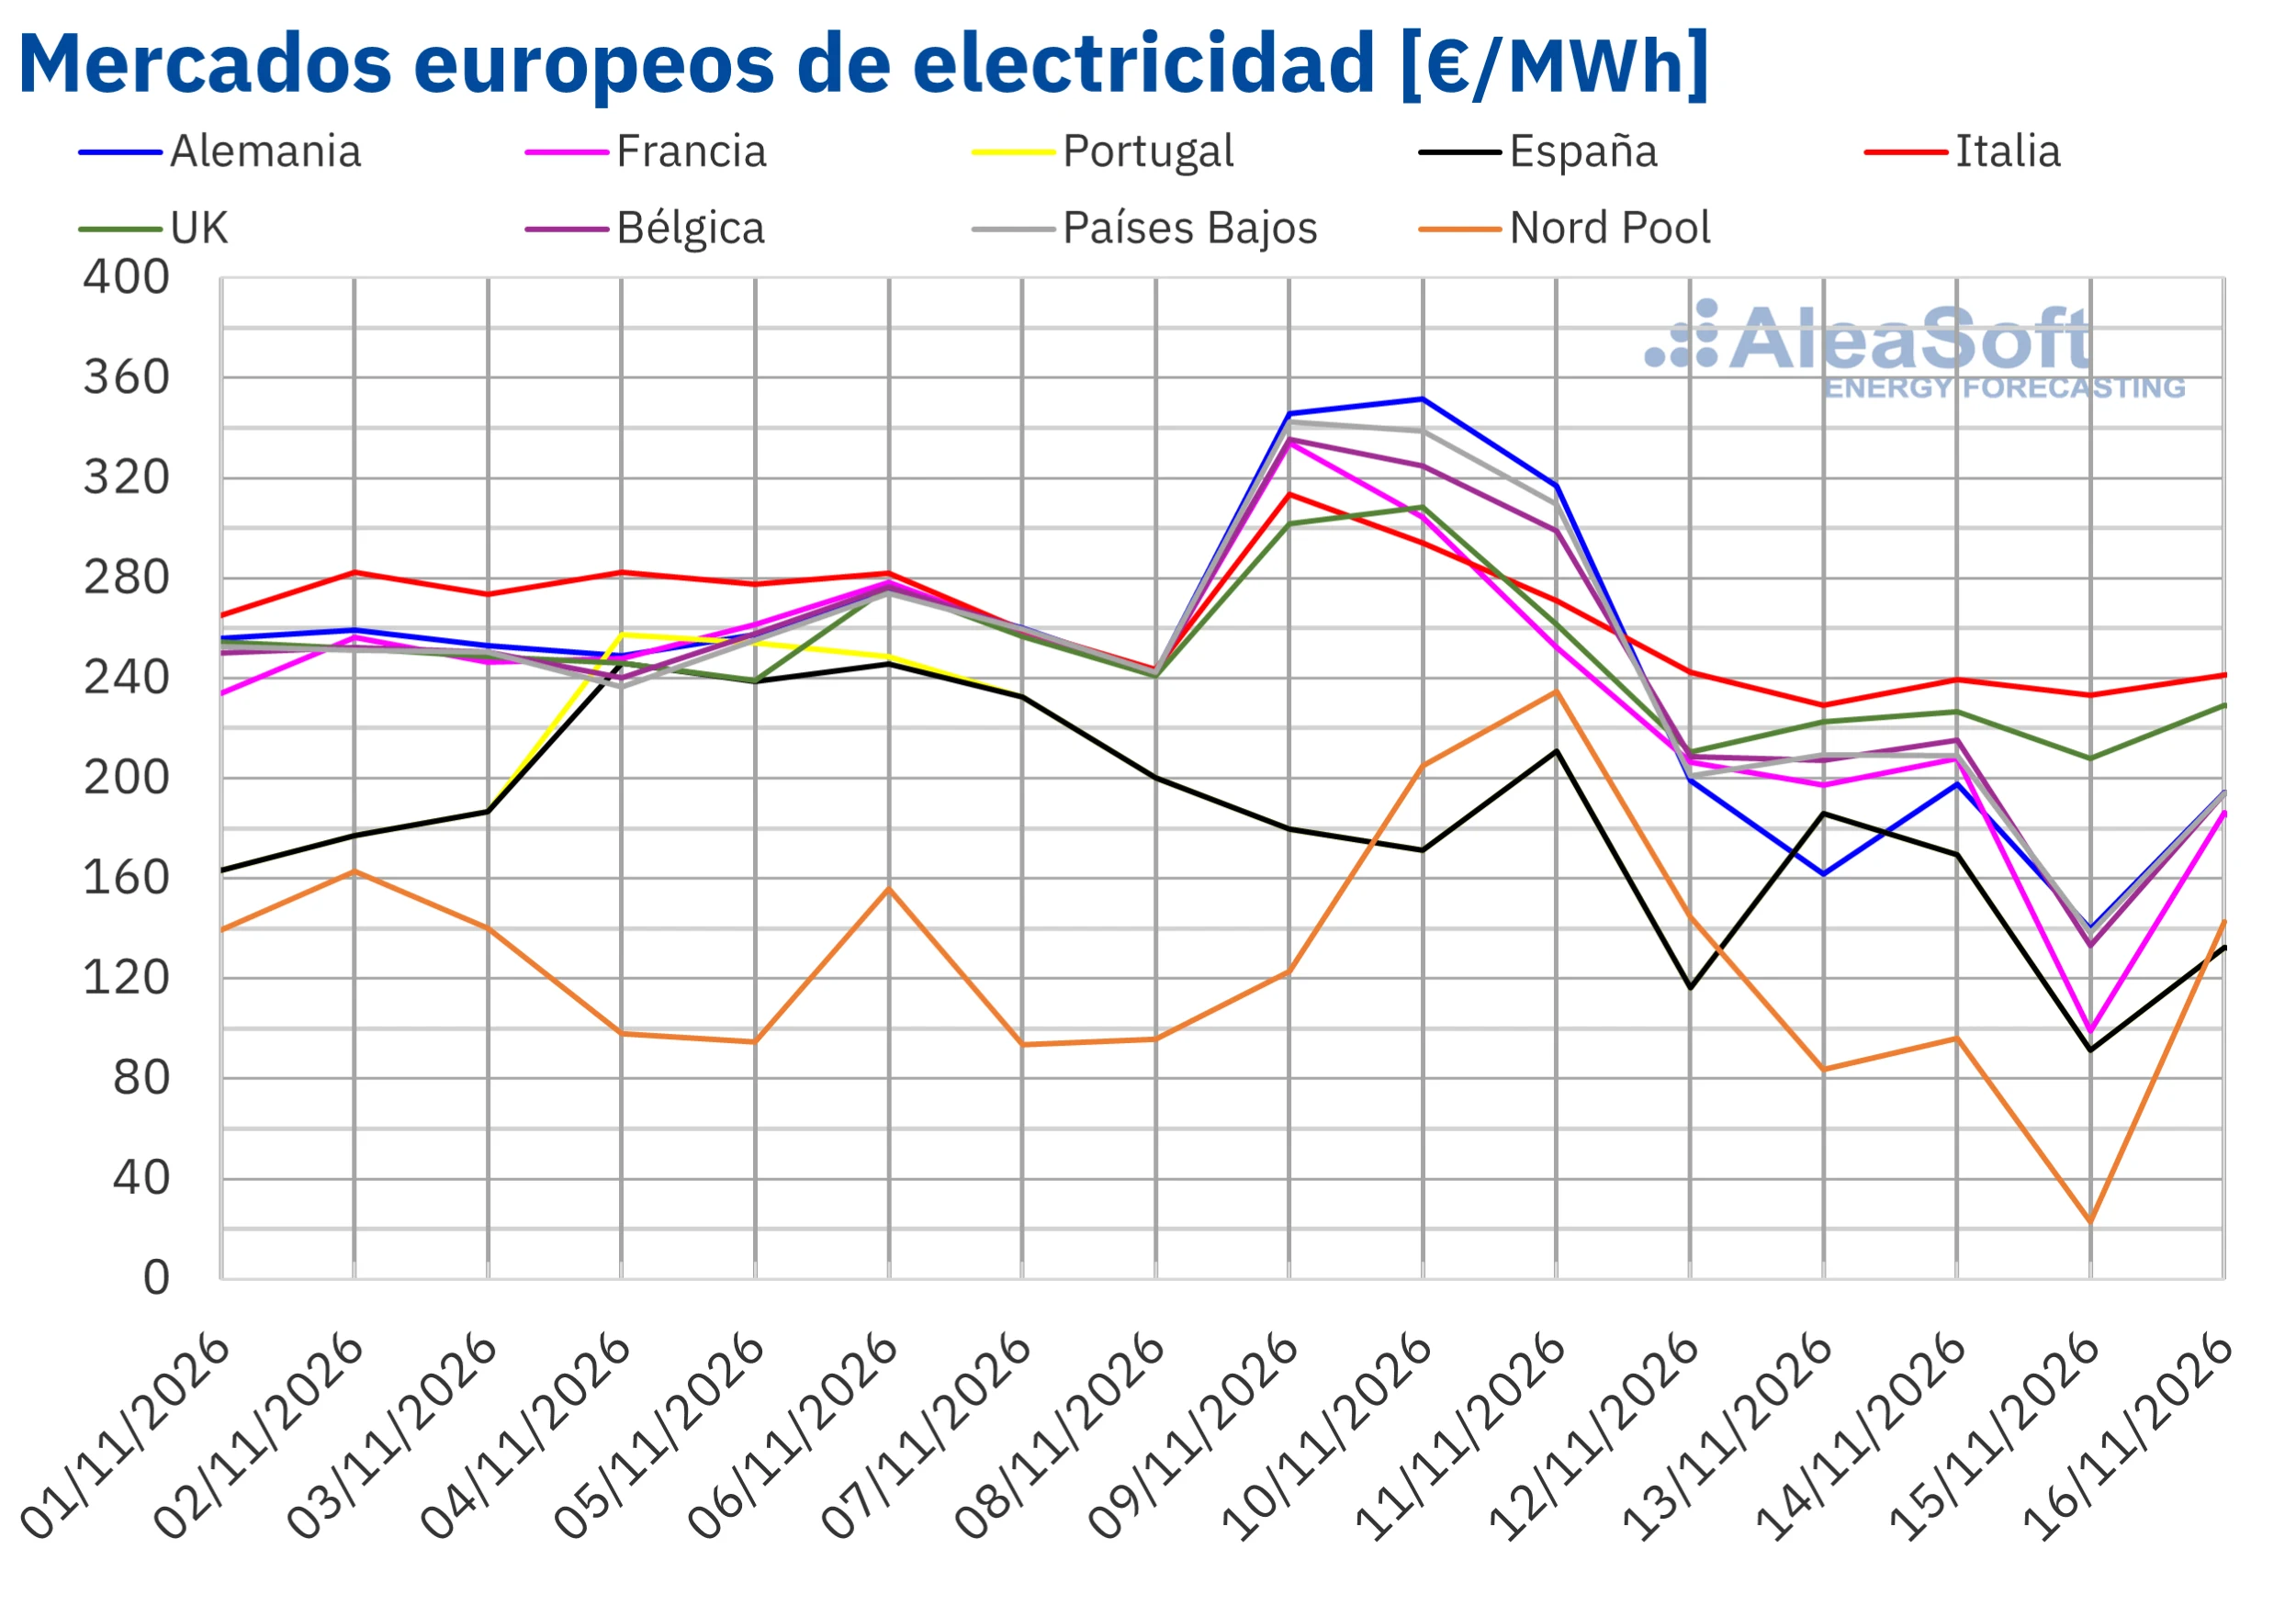
Los precios promedio semanales de la mayoría de los principales mercados eléctricos europeos descendieron en la semana del 9 de noviembre respecto a la semana anterior. La excepción fue el mercado nórdico, que subió un 8,1%. El mercado portugués registró el mayor descenso, del 28%, seguido del español, con una caída del 26%. Los mercados británico y neerlandés presentaron los menores descensos, del 1,2% en ambos casos. En el resto de los mercados analizados por AleaSoft Energy Forecasting, los precios bajaron entre el 3,1% del mercado belga y el 11% del francés.
En la segunda semana de noviembre, los precios semanales de la mayoría de los principales mercados eléctricos europeos superaron los 225 €/MWh. El mercado italiano registró el mayor promedio semanal, de 260,35 €/MWh, mientras que el nórdico presentó el menor, de 129,93 €/MWh. En el resto de los mercados analizados por AleaSoft Energy Forecasting, los promedios semanales oscilaron entre los 160,72 €/MWh de España y Portugal y los 249,71 €/MWh de los Países Bajos.
En cuanto a los precios diarios, la mayoría de los mercados registró sus valores más altos de la semana en los primeros días. El lunes 9 de noviembre, los mercados neerlandés, belga, francés e italiano alcanzaron 342,43 €/MWh, 335,27 €/MWh, 334,12 €/MWh y 313,51 €/MWh, respectivamente. Según los datos analizados por AleaSoft Energy Forecasting, los precios de Bélgica, Francia e Italia fueron los más altos desde el 17 de diciembre de 2022, mientras que el del mercado neerlandés fue el más elevado desde el 13 de diciembre de 2024.
El martes 10 de noviembre, el mercado alemán registró 351,48 €/MWh, el precio diario más alto de la semana entre los mercados analizados y el mayor de ese mercado desde el 13 de diciembre de 2024. Ese mismo día, el mercado británico alcanzó 308,36 €/MWh, su precio más alto desde el 23 de enero de 2025. El 11 de noviembre, el mercado nórdico llegó a 234,58 €/MWh, su precio más elevado desde el 17 de diciembre de 2022, y los mercados español y portugués marcaron su máximo semanal, de 210,94 €/MWh en ambos casos. Los precios del mercado alemán superaron los 300 €/MWh del 9 al 11 de noviembre, al igual que los del mercado neerlandés.
Por otra parte, la mayoría de los mercados registró sus precios más bajos de la semana el domingo 15 de noviembre. Ese día, el mercado nórdico anotó 22,93 €/MWh, el precio más bajo de la semana entre los mercados analizados. Los mercados español y portugués alcanzaron un mínimo semanal de 91,37 €/MWh y el francés, de 99,20 €/MWh. Ese mismo día, los mínimos de los mercados belga, neerlandés y alemán oscilaron entre los 133,23 €/MWh de Bélgica y los 139,70 €/MWh de Alemania, mientras que el mercado británico registró 207,92 €/MWh. El mercado italiano anotó su mínimo semanal, de 229,28 €/MWh, el viernes 13 de noviembre.
AleaSoft Energy Forecasting atribuye la caída de los precios semanales al aumento de la producción eólica en todos los mercados analizados. El descenso fue mayor en los mercados de la península ibérica, donde se registraron los mayores incrementos de generación eólica. En Francia, la bajada de la demanda también contribuyó a la caída de los precios.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 16 de noviembre los precios bajarán en la mayoría de los mercados eléctricos europeos analizados. La compañía atribuye esa previsión al aumento de la producción eólica en mercados como el alemán, el francés, el español y el italiano. Además, prevé una reducción de la demanda en algunos mercados y un aumento de la producción solar en España e Italia.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front-Month en el mercado ICE cerraron el lunes 9 de noviembre a 92,57 $/bbl, un 5,8% por debajo del viernes anterior. El martes 10 de noviembre alcanzaron el mínimo semanal de cierre, de 91,49 $/bbl. Según los datos analizados por AleaSoft Energy Forecasting, fue el precio más bajo desde el 1 de septiembre. Después, los precios subieron. El viernes 13 de noviembre, estos futuros registraron el máximo semanal de cierre, de 95,84 $/bbl, aunque todavía se situaron un 2,5% por debajo del viernes anterior.
AleaSoft Energy Forecasting señala que, al inicio de la semana, las declaraciones del presidente de Estados Unidos, quien indicó que no tenía previsto atacar Irán por el momento, presionaron los precios a la baja. En la segunda mitad de la semana, los incidentes con petroleros en el estrecho de Ormuz y los ataques contra infraestructuras petroleras de Arabia Saudí renovaron la preocupación por el suministro e impulsaron la recuperación de los precios. Sin embargo, las perspectivas de un posible exceso de oferta en el mercado mundial de petróleo contribuyeron a que el Brent cerrara la semana por debajo del nivel del viernes anterior.
Los futuros de gas TTF para el Front-Month en el mercado ICE registraron el lunes 9 de noviembre un mínimo semanal de cierre de 82,50 €/MWh. El precio fue un 3,6% inferior al del viernes anterior y, según los datos analizados por AleaSoft Energy Forecasting, el más bajo desde el 10 de octubre. Después, los precios subieron hasta el jueves 12 de noviembre, cuando alcanzaron un máximo semanal de cierre de 92,26 €/MWh, tras aumentar un 6,5% respecto al día anterior. Ese precio fue el más alto desde el 3 de noviembre. El viernes 13 de noviembre, el cierre se situó en 90,95 €/MWh, un 6,3% por encima del viernes anterior.
AleaSoft Energy Forecasting indica que los incidentes con petroleros en el estrecho de Ormuz y la prolongación de la fuerza mayor de QatarEnergy sobre parte de sus entregas de GNL hasta al menos finales de diciembre mantuvieron la preocupación por el suministro de gas en Europa. Además, las reservas de gas de la Unión Europea se situaron en torno al 72% de su capacidad el 10 de noviembre, por debajo de la media de los últimos cinco años para esas fechas, mientras que las extracciones aumentaron con la llegada de temperaturas más bajas.
Los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026 registraron el lunes 9 de noviembre un mínimo semanal de cierre de 87,65 €/t, un 1,3% por encima del viernes anterior. Los precios siguieron subiendo hasta el jueves 12 de noviembre, cuando alcanzaron el máximo semanal de cierre de 90,38 €/t. Según los datos analizados por AleaSoft Energy Forecasting, fue el precio más alto desde el 3 de noviembre. El viernes 13 de noviembre, el cierre bajó a 88,17 €/t, aunque todavía fue un 1,9% superior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 12 de noviembre, AleaSoft Energy Forecasting celebró la edición número 71 de su serie de webinars mensuales. La sesión repasó el comportamiento reciente de los mercados de energía europeos y su posible evolución durante el invierno 2026-2027. El webinar también se centró en el futuro del almacenamiento de energía, con especial atención a las baterías y a la hibridación. Los ponentes explicaron cómo se generan los ingresos de las baterías y qué rentabilidad pueden ofrecer, y analizaron cómo se valoran los proyectos de almacenamiento e hibridación.
Participaron como ponentes Luis Marquina de Soto, presidente de AEPIBAL, la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Ambos intervinieron también en la mesa de análisis, que tuvo lugar únicamente en el webinar en español.
Fuente: AleaSoft Energy Forecasting.